Критерият на Кели и рулетката
Критерият на Кели казва на играч с предимство колко да заложи. За рулетката той дава ясен отговор: нищо.
Залог по Кели = предимство / съотношение. При отрицателно предимство формулата връща отрицателен дял, което означава: не залагайте. Критерият все пак помага да се разбере защо играчите на дефектни колела са определяли размера на залозите си така, както са го правили, и защо всички останали трябва да го определят според бюджета си.
Критерият
Джон Кели (John Kelly, 1956) се пита как играч с известно предимство трябва да определя размера на залозите си, за да максимизира дългосрочния растеж на банкролапариБанкролЦялата сума, отделена за игра. Управлението на банкрола е решението каква част от него да рискувате на залог и на сесия.Прочетете изцяло → (сумата, отделена за игра). Отговорът, за залог, който плаща b към 1, с вероятностматематикаВероятностМярка за възможността на даден изход, от 0 до 1 или от 0% до 100%. Едно число: 1/37 = 2,70%.Прочетете изцяло → за печалба p и вероятност за загуба q = 1 − p, е да се залага делът f* = (bp − q) / b от банкрола. Положително f* означава: заложете този дял; нула или отрицателно – не залагайте. Кели работи в Bell Labs, а статията му „A new interpretation of information rate“ поставя задачата в рамките на теорията на информацията на Клод Шанън (Claude Shannon): играч, който получава подсказки по линия с шум при справедливо съотношение, може да увеличава банкрола си най-много с темпа, с който линията пренася информация. През 1961 г. Лио Брейман (Leo Breiman) доказва, че залагането по Кели в дългосрочен план изпреварва всяка съществено различна стратегия и достига зададена цел за почти най-краткото възможно време.
Приложен към рулетката
За червенозалогЧервеноЗалог 1:1 на 18-те червени числа. На френски: rouge.Прочетете изцяло →: b = 1, p = 18/37, q = 19/37; f* = (18/37 − 19/37)/1 = −1/37. За залог на едно числозалогЗалог на едно число (straight up)Едно-единствено число, плаща 35:1.Прочетете изцяло → (straight up): b = 35, p = 1/37, q = 36/37; f* = (35/37 − 36/37)/35 = −1/1295. Всеки стандартен залог дава отрицателен дял по Кели, защото всеки залог има отрицателно предимство, а оптималният за растежа залог е нула. Кели е формален начин да се каже онова, което казва страницата за предимството на казиното: няма размер, при който залог с отрицателно очакване да увеличава банкрола.
Където Кели наистина е приложим
Играчите на дефектни колела са имали предимство и проблем с размера на залога. Джагър (Jagger), семейство Гарсия-Пелайо (García-Pelayo) и Евдемоните (Eudaemons) е трябвало да решат колко да залагат на измереното си предимство, а твърде малкият залог пилее предимството, докато твърде големият рискува разорение, преди предимството да се прояви. За гнездооборудванеГнездоЕдно от 37-те номерирани отделения на ротора. Също: slot, cup.Прочетете изцяло →, което се пада 1 път на 30, Кели казва 0,57% от банкрола на завъртане на това число: при $10 000 – около $57 на завъртане, при типичен растеж от около 0,054% на завъртане, или ×1,7 за 1000 завъртания. Средната печалба е два пъти по-голяма, 0,11% на завъртане, но Кели се цели в типичния банкрол, а не в средния, който няколко щастливи серии надуват. Половин Кели е обичайният практически избор, защото оценката на предимството е несигурна.
Типично и средно
Разликата между типичния банкрол и средния е голяма. Вземете гнездо, което се пада 1 път на 25 – предимство от 44%, цифрата, която Торп (Thorp) дава за своето устройство. Кели залага 1,26% от банкрола на него. След 1000 завъртания типичният банкрол е нараснал около 11,5 пъти, докато средният, издърпан нагоре от няколко много щастливи серии, е нараснал около 249 пъти. Залагането на повече от Кели вдига средния и сваля типичния резултат: при двойния залог по Кели типичният банкрол само се удвоява, а при два пъти и половина по-голям залог от Кели се свива, въпреки че всеки залог все още носи предимство от 44%. Залагането на по-малко струва малко: половината залог запазва около три четвърти от растежа.
Когато предимството е догадка
Кели предполага, че предимството е известно. На масата то се оценява и оценката обикновено е завишена. Примерът на Епстийн (Epstein), построен върху цифрата 44% на Торп, е число, което се е паднало 49 пъти в 1225 завъртания на колело с две нуликолелоНулаЕдинственото зелено гнездо, което не се покрива от никой залог 1:1, на дузина или на колона; източникът на предимството на казиното. Също: единична нула, 0.Прочетете изцяло →: 1 път на 25, предимство от 44%, залог по Кели 1,26%. Но изправното колело с две нули има 38 числа и най-често падащото се от тях достига 49 или повече в 1225 завъртания приблизително веднъж на девет пъти. Най-често падащото се число във всеки запис е и онова, на което късметът е помогнал най-много, така че дори наистина дефектно гнездо изглежда в записа по-добре, отколкото е: проклятието на победителя. Ако това гнездо всъщност не е дефектно, залогът по Кели е просто залог, който губи средно 5,26%. Обичайните отговори са да се залага част от Кели и да се продължи броенето, докато предимството не издържи проверка с нов запис (вижте „Как се открива отклонение на колелото“).
Хора с предимство
Да знаете предимството не е същото като да го използвате добре. Хагани и Дюи (Haghani, Dewey, 2016) дават на 61 души по $25, за да залагат в продължение на половин час на монета, за която им е казано, че пада ези в 60% от случаите, като печалбите са ограничени до $250 (играчите научават за тавана едва когато го достигнат). Кели казва всеки път да се залагат 20% от банкрола на ези, а авторите изчисляват, че постоянни залози от 10–20% биха стигнали тавана в около 95% от случаите. Само 21% от играчите стигат дотам. 28% се разоряват, 18 от 61-мата залагат всичко на едно хвърляне, около една трета завършват под първоначалните $25, а средното изплащанепариИзплащанеТова, което връща печеливш залог, изразено като „X към 1“ в добавка към върнатия залог.Прочетете изцяло → е $91. Само петима от 61-мата са чували за критерия на Кели. При наличие на предимство размерът на залозите решава дали ще го запазите; без предимство, както при изправно колело, никакъв размер не помага.
Какво да използвате вместо това
Без предимство размерът на залога е въпрос на бюджет, а не на растеж: залог = сумата, която сте готови да харчите на завъртане, изведена от бюджета за един час и темпото на масата (страницата за управлението на банкрола). Приносът на Кели за обикновения играч е яснотата на отговора му: нула. Всичко, което залагате над нулата, е цената на играта, избрана от вас, а не оптимизирана от някаква формула.
Бележка за дробния Кели и „управлението на парите“
Системите, продавани като „Кели за рулетка“, които препоръчват фиксиран процент от банкрола на залог, са равни залозистратегияРавни залозиЗалагане на една и съща сума на всяко завъртане. Базата, с която се сравнява всяка прогресия.Прочетете изцяло → с намаляващ размер. Те губят 2,70% от оборотапариОборотОбщата заложена сума за една сесия или период, като се броят и заложените отново печалби. Също: handle, action.Прочетете изцяло → и, тъй като залогът намалява, когато губите, правят разорението бавно, а не малко вероятно. Това е разумен начин бюджетът да издържи по-дълго; не е Кели, който би казал да спрете.
Формула
Въпроси
Само при измерено предимство от дефектно колелолабораторияДефектно колелоКолело, чиито физически дефекти правят някои гнезда по-вероятни от 1/37. Среща се рядко и се открива само с хиляди записани завъртания.Прочетете изцяло → или от устройство за засичане на времето. Не и при изправно колело.
Защото оценката на предимството има грешка, а прекомерното залагане струва повече от недостатъчното. Половин Кели дава три четвърти от растежа при една четвърт от дисперсиятаматематикаДисперсияМярка за това колко широко се разпръскват резултатите около математическото очакване. Висока при залог на едно число, ниска при залозите 1:1.Прочетете изцяло →.
Не. Кели оптимизира растежа при наличие на предимство. Управлението на банкрола контролира разходите при липса на такова.
Забавна математика
Опитайте първо сами. Всяко решение е скрито; отворете го, когато сте готови.
Устройството за предсказване на Торп (Thorp) и Шанън (Shannon) даваше предимство от около 44%. При едно предсказано число Кели казва да заложите 1,26% от банкролапариБанкролЦялата сума, отделена за игра. Управлението на банкрола е решението каква част от него да рискувате на залог и на сесия.Прочетете изцяло →. А ако същото предимство от 44% идваше при един залог, разпределен върху пет съседни числа?
Показване на решението
Отговор Тогава Кели казва 7,1% от банкрола, а банкролът расте почти шест пъти по-бързо: около 1,25 милиона пъти за 1000 залога, срещу около 11,5 пъти.
Залог на едно числозалогЗалог на едно число (straight up)Едно-единствено число, плаща 35:1.Прочетете изцяло → с предимство 44% печели с вероятност 0,04, тъй като 36 × 0,04 = 1,44. Залогът по Кели е предимството, разделено на изплащането: 0,44/35 = 1,26%. Типичният ръст на залог е 0,04 × ln(1 + 35 × 0,0126) + 0,96 × ln(1 − 0,0126) ≈ 0,00244, така че 1000 залога умножават банкрола по около e^2,44 ≈ 11,5.
Разпределете един залог върху пет числа и той печели с вероятност 0,20 и плаща 36/5 за 1, тоест 6,2 към 1: пак предимство 44%, тъй като 0,2 × 7,2 = 1,44. Залогът по Кели става 0,44/6,2 = 7,10%, а ръстът на залог – 0,01404, около 5,75 пъти повече. За 1000 залога това е e^14,04, около 1,25 милиона.
Предимството е същото; колебанията са по-малки. Залог, който печели веднъж на пет, може да носи по-голям дял от банкрола, без да рискува разорение, и ръстът по Кели възнаграждава това. Торп (1984) използва примера, за да покаже защо играчите с предсказване залагат на секториколелоСекторНепрекъсната дъга от гнезда на колелото, за разлика от група на таблото за залози.Прочетете изцяло →. На практика пет съседни числазалогСъседиЕдно число и по две гнезда от всяка негова страна на колелото – пет чипа на отделни числа.Прочетете изцяло → имат малко по-малко предимство от най-доброто единично число (вижте „Игра с предимство“).
Играч е открил две съседни гнездаоборудванеГнездоЕдно от 37-те номерирани отделения на ротора. Също: slot, cup.Прочетете изцяло →, всяко от които се пада 1 път на 25 вместо 1 на 37. Да заложи ли на сплитазалогСплитДве съседни числа, плаща 17:1.Прочетете изцяло → между тях при 17 към 1, или на всяко число поотделно? Колко казва Кели и колко бързо расте банкролът в сравнение с едно такова гнездо?
Показване на решението
Отговор Няма разлика: 2,59% от банкрола на сплита или 1,29% на всяко число. Типичният банкрол расте около 155 пъти за 1000 завъртания, срещу 11,5 пъти с едно гнездо.
Сплитът печели с вероятностматематикаВероятностМярка за възможността на даден изход, от 0 до 1 или от 0% до 100%. Едно число: 1/37 = 2,70%.Прочетете изцяло → 2/25 = 0,08 и плаща 17 към 1, така че връща 18 × 0,08 = 1,44 на заложена единицапариЕдиницаБазовият залог, с който работи една система или един играч. Прогресиите се описват в единици, за да важат на всяка маса.Прочетете изцяло →: предимство 44%, същото като на едно гнездо с отклонение. Залогът по Кели е предимството, разделено на изплащането: 0,44/17 = 2,59%.
Два залога на едно число по 1,29% дават точно същите резултати. Когато се падне едно от двете числа, единият чиппариЧипПлочка, която представлява определена сума и се поставя на таблото за залози, за да се направи залог. Също: cheque.Прочетете изцяло → печели 35 към 1, а другият се губи, нетно 34 × 1,29% = 44% от банкрола, колкото плаща сплитът; когато не се падне нито едно, губят и двата.
Ръстът на завъртане е 0,00505, срещу 0,00244 за едно гнездо, така че за 1000 завъртания типичният банкрол расте e^5,046 ≈ 155 пъти вместо e^2,44 ≈ 11,5 пъти. Две добри числа струват много повече от два пъти едно, затова играчите, които търсят отклонение на колелото, залагат на групи от числа. Торп (Thorp, 1984) прави същото сравнение.
Малко хумор
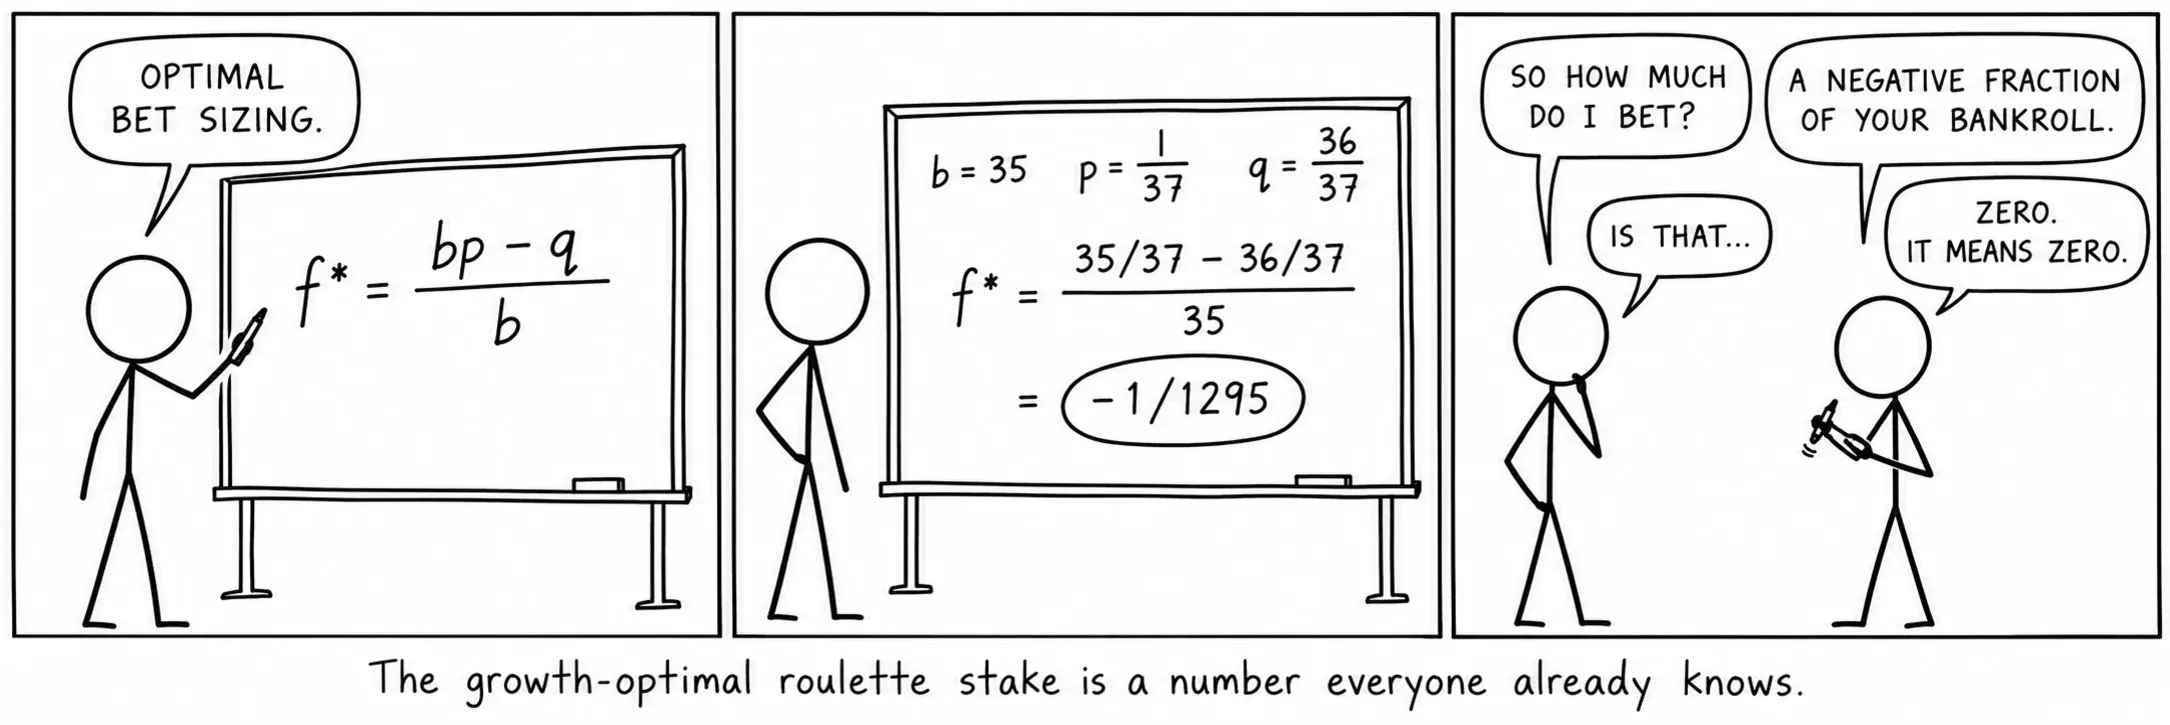
Оптималният за растежа залог на рулетка е число, което всички вече знаят.
Източници
- Kelly, J. L. “A new interpretation of information rate.”
- Breiman, L. “Optimal gambling systems for favorable games.”
- Thorp, E. O. “Optimal gambling systems for favorable games.”
- Thorp, E. O. The Mathematics of Gambling.
- Epstein, R. A. The Theory of Gambling and Statistical Logic, 2nd ed.
- Taylor, D. G. Games, Gambling, and Probability: An Introduction to Mathematics, 2nd ed.
- Ethier, S. N. The Doctrine of Chances: Probabilistic Aspects of Gambling.
- Haghani, V. & Dewey, R. “Rational decision-making under uncertainty: observed betting patterns on a biased coin.”